以前老说手机行业苦,说卖手机不赚钱靠生态赚。现在汽车行业连生态都还没搭起来,就已经开始卖车不赚钱了。
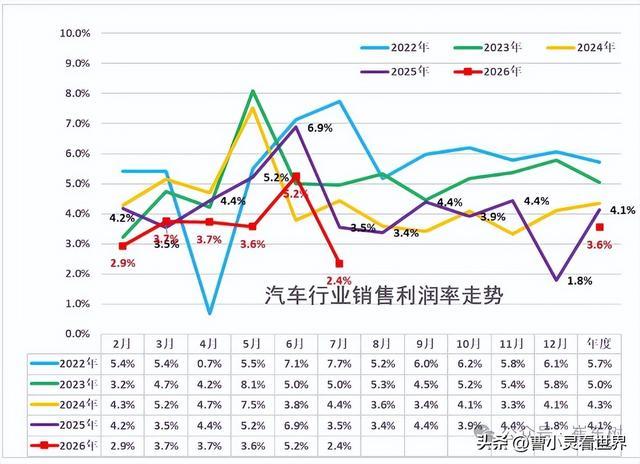
2026年1到7月,中国汽车行业利润率,3.6%。
要知道,下游工业企业平均利润率6.5%,汽车行业连一半都没做到。
而且7月单月更狠,2.4%。
也就是说,中国汽车行业每卖出100块钱的车,只能挣2块4毛钱,比卖煎饼果子的毛利率都难看。
而咱们,中国,是全世界最大的汽车生产国和消费国。
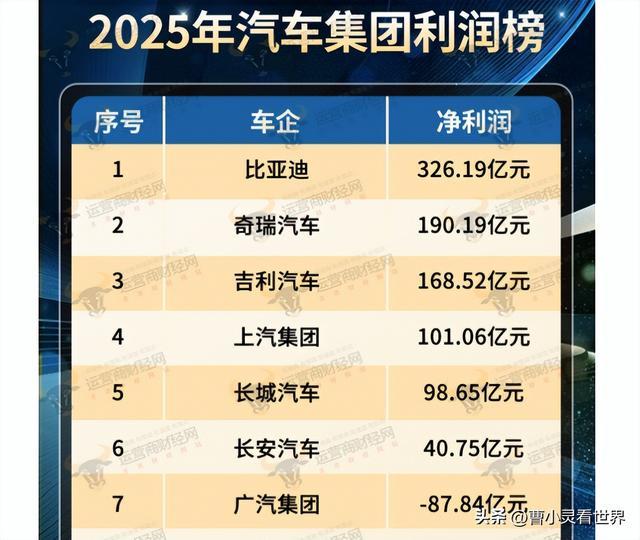
卖得越多,越亏钱
先看一组特别割裂的数字。
1到7月,中国汽车行业收入60780亿,同比涨了2.7%。
再看利润,2162亿,同比降了20%。
收入涨了,利润跌了五分之一。
更魔幻的是产量。1到7月一共生产了1761万台车,其中新能源895万台,同比涨10%,渗透率51%,历史性地过半了。
按理说,新能源渗透率过半,这是产业升级的里程碑啊,应该敲锣打鼓庆祝一下的。
结果呢?行业利润率跌到了历史地板价。
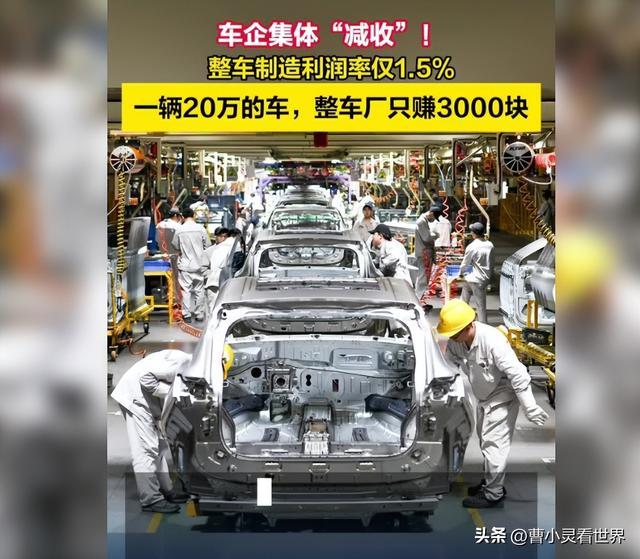
从全产业链单车维度算,每台车平均收入34.5万,成本30.7万,税费2.6万,最后毛利润只剩1.2万。
一台三十多万的车,从上游原材料到下游经销商,一整条产业链几百家企业忙活半天,最后分下来只赚一万二。
这还不是车企直接赚走的,是全产业链分摊,具体到某些主机厂的走量车型,早就已经“卖一台亏一台”了。
钱到底被谁挣走了
咱们表面看到的是车企打价格战,是消费者“薅到了羊毛”。但你真去掰开揉碎看这条产业链,会发现一个特别有意思的事,真正闷声发大财的,是最上游。
同期数据,采矿业利润率21%,有色金属行业利润率40.6%,石油行业利润率31.8%。
尤其是碳酸锂。今年碳酸锂价格短时间翻了一倍。锂在谁手里?在上游的矿商和电池厂手里。而绝大多数车企不造电池,只能捏着鼻子买。
崔东树自己都直接说了,车企不造电池的问题严重,没有话语权,主流车企盈利压力将急剧增大。
意思就是,车企你以为你是甲方?你在电池厂面前,就是个乙方。
一边是消费者,你敢涨价我就跑,我隔壁那家便宜五千我就买他的;一边是电池厂矿老板,我这个月碳酸锂又涨了,你爱要不要,不要有的是人排队。
夹在中间的车企,只能自己扛。
扛不住的,就淘汰。
内卷的终局,是集体沉默
我知道很多人看到这数据的第一反应是,那便宜啊,那咱消费者受益啊,卷起来卷起来。
我理解,谁不想买便宜车呢。
我也想。
但你稍微把时间线拉长一点看。
一个行业长期3.6%的利润率意味着什么?意味着没有钱做研发,没有钱做安全冗余,没有钱去搞真正的技术突破,没有钱给工人涨工资,没有钱去承担售后责任。
因为都在为生存挣扎。
7月燃油车产量同比降了27%,这是断崖式的。老牌燃油车厂在集体失血,新势力在拼命烧钱抢市场,中间夹着一大堆二线品牌,他们的命运,基本已经写好了。
崔东树的原话是:大量抗风险能力弱的中小品牌陆续被淘汰出局。
出清是好事,但出清的方式很重要。
是靠技术碾压出清,还是靠资金硬耗出清,是两回事。
现在这个玩法,属于后者。
谁家爹厚谁活着,谁家融资顺谁活着,跟技术领不领先,关系没那么大。
而消费者在这个过程中真的赢了吗?
短期看,是。三十万的车卖二十五万,谁不高兴。
长期看,你买的这台车,五年后厂家还在不在都是个问题。售后找谁?零配件谁供?软件谁升级?
现在很多人还沉浸在买到就是赚到的快感里。等哪天新闻上开始隔三差五冒出来“XX车企破产”“XX车主维权”的时候,才会意识到,羊毛薅到最后,可能薅的是自己身上的。
出海,找活路
出口那栏数据其实挺亮眼的。7月乘用车出口91.8万辆,同比涨了87.8%,占了厂商销量的41%。新能源出口占了58.8%。
没办法,中国车企在国内挣不到钱,只能出去找活路。
这句话说出来挺心酸的。全世界最强的汽车产业链,最完整的电动车工业体系,最卷的工程师团队,最终在自己家里被上游按着打,只能靠出海找回一点尊严。
我不是说卷是错的。
竞争是好事,淘汰落后产能也是好事。
但当整个下游都在为上游打工的时候,产业链权力失衡了。
一个健康的行业,应该是有钱分的。
造锂的能挣钱,造电池的能挣钱,造车的也能挣钱,卖车的也能挣钱,最后开车的人也觉得值。
不是所有钱都堆在最上游那口矿井里,然后下面几千万从业者,在3.6%的利润率里挤破头。
3.6%这个数字,是中国汽车最不想看到的数据。
实配网提示:文章来自网络,不代表本站观点。